
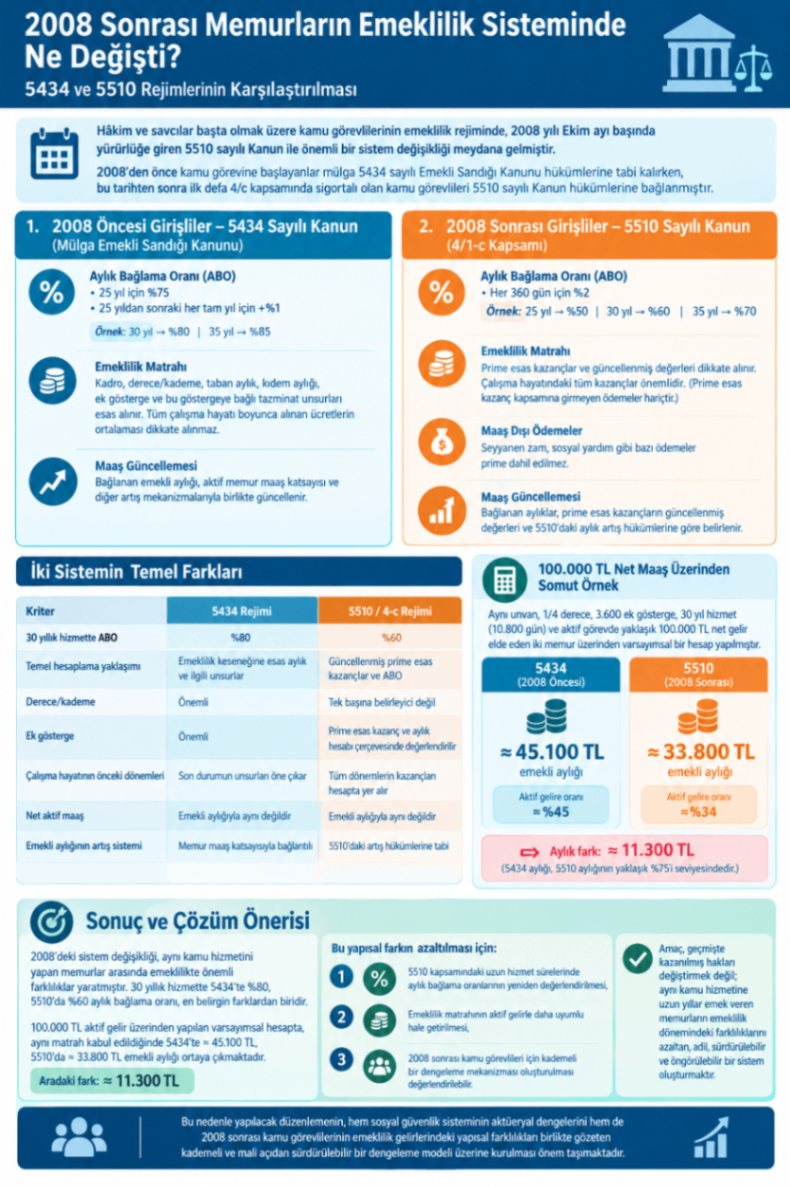
2008 Sonrası Memurların Emeklilik Sisteminde Ne Değişti? 5434 ve 5510 Rejimlerinin Karşılaştırılması
Hâkim ve savcılar başta olmak üzere kamu görevlilerinin emeklilik rejiminde, 2008 yılı Ekim ayı başında yürürlüğe giren 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu ile önemli bir sistem değişikliği meydana gelmiştir.
2008 yılı Ekim ayı başından önce kamu görevine başlayan ve gerekli şartları taşıyanlar bakımından mülga 5434 sayılı T.C. Emekli Sandığı Kanunu hükümlerinin uygulanmasına devam edilirken, bu tarihten sonra ilk defa 4/c kapsamında sigortalı olan kamu görevlileri 5510 sayılı Kanun hükümlerine tabi olmuştur.
Bu nedenle aynı unvanda, aynı derece ve kademede görev yapan ve aktif çalışma döneminde benzer gelir elde eden iki kamu görevlisinin emeklilik aylıkları, tabi oldukları emeklilik rejiminin farklı olması nedeniyle önemli ölçüde farklılaşabilmektedir.
Bu farklılık özellikle aylık bağlama oranı, emeklilik hesabına esas matrah ve bağlanan aylığın çalışma hayatındaki gelirle ilişkisi bakımından ortaya çıkmaktadır.
1. 2008 yılı Ekim ayı başından önce göreve başlayanlar – 5434 sayılı Kanun rejimi
2008 yılı Ekim ayı başından önce kamu görevine başlayan ve 5434 sayılı Kanun kapsamında bulunan memurlar bakımından emeklilik sistemi, esas olarak emeklilik keseneğine esas unsurlar ile derece/kademe ve ek gösterge sistemi üzerinden şekillenmektedir.
Aylık Bağlama Oranı
5434 sayılı Kanun rejiminde, 25 fiili hizmet yılı için aylık bağlama oranı %75 olarak uygulanmakta; 25 yıldan sonraki her tam hizmet yılı için bu oran %1 oranında artmaktadır.
Bu nedenle, diğer şartların aynı olduğu varsayımıyla:
25 yıl hizmette: %75
30 yıl hizmette: %80
35 yıl hizmette: %85
oranı söz konusu olmaktadır.
Emeklilik hesabına esas unsurlar
5434 rejiminde emekli aylığının hesabında memurun çalışma hayatı boyunca aldığı bütün ücretlerin basit bir ortalaması esas alınmaz.
Emeklilik hesabında; emeklilik tarihindeki derece ve kademe, gösterge ve ek gösterge, taban aylık, kıdem aylığı ve mevzuatta emeklilik keseneğine esas kabul edilen ilgili tazminat unsurları dikkate alınır.
Özellikle ek gösterge ve buna bağlı yansıtma oranları, belirli kamu görevlilerinin emekli aylığı bakımından önemli bir unsur oluşturmaktadır.
Bu nedenle aynı görevde bulunan iki memurdan 5434 rejimine tabi olan kişinin emeklilik hesabında, emeklilik tarihindeki derece/kademe ve ek gösterge gibi unsurların etkisi belirgin olabilir.
Emekli aylığının artırılması
5434 rejimine göre bağlanan emekli aylıkları, aktif görevdeki memurların maaş sisteminden tamamen bağımsız değildir. Emekli aylıklarının artırılmasında memur maaş katsayısı ve mevzuatta öngörülen diğer artış mekanizmaları önem taşımaktadır.
Bu yönüyle 5434 rejimi, emekli aylığı ile aktif kamu görevlilerinin ücret sistemi arasında daha güçlü bir bağ kurmaktadır.
2. 2008 yılı Ekim ayı başından sonra ilk defa göreve başlayanlar – 5510 sayılı Kanun 4/1-c rejimi
2008 yılı Ekim ayı başından sonra ilk defa 4/c kapsamında sigortalı olan kamu görevlileri bakımından ise 5510 sayılı Kanun'un farklı bir aylık hesaplama sistemi uygulanmaktadır.
Bu sistemde emekli aylığının belirlenmesinde, sigortalının çalışma hayatı boyunca prime esas kazançları ve toplam prim gün sayısı temel unsurlardır.
Aylık Bağlama Oranı
5510 sayılı Kanun kapsamında yaşlılık aylığı bağlama oranı, toplam prim ödeme gün sayısının her 360 günü için %2 olarak uygulanmaktadır.
Bu nedenle yalnızca ABO bakımından örnek vermek gerekirse:
25 yıl / 9.000 gün → %50
30 yıl / 10.800 gün → %60
35 yıl / 12.600 gün → %70
oranları ortaya çıkar.
Burada özellikle dikkat edilmesi gereken nokta, bu oranların emekli aylığının aktif görevdeki net maaşa aynı oranda denk geleceği anlamına gelmemesidir.
Nihai emekli aylığı; aylık bağlama oranının yanı sıra prime esas kazançların düzeyi ve bu kazançların kanunda öngörülen yöntemle güncellenmiş değerleri üzerinden hesaplanmaktadır.
Emeklilik hesabına esas kazanç
5510 rejiminde emekli aylığının hesabında çalışma hayatı boyunca prime esas kabul edilen kazançlar dikkate alınmaktadır.
Bu kazançlar, kanunda öngörülen yöntem çerçevesinde güncellenerek aylık hesabına dahil edilir. Dolayısıyla emekli aylığının hesabında yalnızca emeklilik tarihindeki maaş değil, çalışma hayatının farklı dönemlerinde prime esas kabul edilen kazançların tamamı önem taşır.
Bu durum, özellikle kariyerinin ilerleyen dönemlerinde gelir seviyesi yükselen kamu görevlileri bakımından önemlidir. Mesleğin ilk yıllarındaki daha düşük prime esas kazançlar da gerekli güncelleme yapılarak emeklilik hesabının içerisinde yer alır.
Prime esas kazanç ile net maaş arasındaki fark
Aktif görevde elde edilen net maaş ile prime esas kazanç aynı kavramlar değildir.
Kamu görevlilerinin ücretlerinde yer alan her ödeme ve sosyal yardım otomatik olarak prime esas kazanca dahil edilmemektedir. Hangi ödeme ve tazminatların prime esas kazanca dahil edileceği 5510 sayılı Kanun ve ilgili mevzuat hükümlerine göre belirlenmektedir.
Bu nedenle bir memurun aktif görevde eline geçen net ücret yüksek olsa dahi, bu tutarın tamamının emeklilik hesabında prime esas kazanç olarak dikkate alındığı varsayılamaz.
3. İki sistem arasındaki temel farklar
İki rejim arasındaki farkı yalnızca “birinde %80, diğerinde %60” şeklinde değerlendirmek yeterli değildir.
Asıl fark, aylığın nasıl bir matrah üzerinden hesaplandığı konusunda ortaya çıkmaktadır.
Kriter | 5434 rejimi | 5510 / 4-c rejimi |
|---|---|---|
30 yıllık hizmette ABO | %80* | %60* |
Temel hesaplama yaklaşımı | Emeklilik keseneğine esas aylık ve ilgili unsurlar | Güncellenmiş prime esas kazançlar ve ABO |
Derece/kademe | Emeklilik hesabında önemli | Tek başına emekli aylığını belirleyen temel unsur değil |
Ek gösterge | Emeklilik hesabında önemli | 5510 sistemindeki prime esas kazanç ve aylık hesabı kuralları çerçevesinde değerlendirilir |
Çalışma hayatının önceki dönemleri | 5434 sisteminden farklı olarak son durumun unsurları öne çıkar | Çalışma hayatındaki prime esas kazançlar aylık hesabında önemlidir |
Net aktif maaş | Emekli aylığıyla aynı değildir | Emekli aylığıyla aynı değildir |
Emekli aylığının artış sistemi | Memur maaş sistemiyle daha güçlü bağlantı | 5510'daki aylık artış hükümlerine tabi |
* Diğer yasal şartlar ve özel durumlar saklı olmak üzere, yalnızca aylık bağlama oranı bakımından 30 yıllık hizmet üzerinden yapılan örneklemedir.
4. 30 yıllık hizmet bakımından ABO farkı
30 yıllık hizmet üzerinden yalnızca aylık bağlama oranlarına bakıldığında iki sistem arasında belirgin bir fark bulunmaktadır.
5434 rejiminde 30 yıllık hizmet için örnek olarak %80, 5510 rejiminde ise 10.800 gün üzerinden %60 oranı ortaya çıkmaktadır.
Aradaki fark 20 puandır.
Matematiksel olarak %60, %80'in %75'ine karşılık geldiğinden, ABO bakımından göreli fark %25'tir. Ancak bu oranı doğrudan “emekli aylığı %25 daha düşük olur” şeklinde yorumlamak doğru değildir.
Çünkü iki sistemde emekli aylığının hesaplandığı matrah aynı değildir.
Dolayısıyla ABO farkı tek başına nihai emekli aylığı farkını göstermez.
5. 100.000 TL net maaş üzerinden somut örnek
Farkı daha somut hale getirmek için 1/4 derece-kademede, 3.600 ek göstergeli, 30 yıl yani 10.800 gün hizmeti bulunan ve aktif görevde yaklaşık 100.000 TL net gelir elde eden iki memur üzerinden varsayımsal bir hesap yapılabilir.
Bu örnekte 5434 rejimindeki emeklilik keseneğine esas unsurların hesaplanmasında 2026 Temmuz-Aralık dönemi katsayıları ve %145 tazminat yansıtma oranı varsayılmıştır.
Bu varsayımlarla 5434 kapsamındaki memurun emekliliğe esas tutarı yaklaşık 56.320 TL seviyesinde hesaplanmaktadır.
30 yıllık hizmet için %80 aylık bağlama oranı uygulandığında:
56.320 TL × %80 = 45.056 TL
Bu durumda 5434 kapsamındaki memurun emekli aylığı yaklaşık:
45.100 TL
olmaktadır.
5510 kapsamındaki memur
5510 kapsamında 30 yıl, yani 10.800 gün hizmet için aylık bağlama oranı:
10.800 / 360 × %2 = %60
olmaktadır.
Karşılaştırmayı sadeleştirmek amacıyla, 5510 kapsamındaki memurun 30 yıllık çalışma hayatındaki güncellenmiş ortalama prime esas kazancının da 56.320 TL olduğunu varsayalım.
Bu durumda:
56.320 TL × %60 = 33.792 TL
olur.
Dolayısıyla bu varsayımsal modelde 5510 kapsamındaki memurun emekli aylığı yaklaşık:
33.800 TL
olmaktadır.
Karşılaştırma
Kriter | 5434 | 5510 |
|---|---|---|
Aktif net gelir | 100.000 TL | 100.000 TL |
Hizmet süresi | 30 yıl | 30 yıl |
Prim günü | 10.800 | 10.800 |
Derece/kademe | 1/4 | 1/4 |
Ek gösterge | 3.600 | 3.600 |
ABO | %80 | %60 |
Örnekte kullanılan aylık matrah | 56.320 TL | 56.320 TL* |
Hesaplanan emekli aylığı | ≈45.100 TL | ≈33.800 TL |
Aktif net gelire oranı | ≈%45 | ≈%34 |
* 5510 tarafındaki 56.320 TL, kişinin 30 yıllık çalışma hayatındaki güncellenmiş ortalama prime esas kazancının bu seviyede olduğu varsayımına dayanmaktadır.
Bu varsayımsal hesapta iki sistem arasındaki aylık fark:
45.056 TL − 33.792 TL = 11.264 TL
yani yaklaşık 11.300 TL olmaktadır.
Bu örnekte 5510 kapsamındaki aylık, 5434 kapsamındaki aylığın yaklaşık %75'i seviyesindedir. Başka bir ifadeyle, aynı matrah varsayımı altında aylıklar arasında yaklaşık %25 oranında fark ortaya çıkmaktadır.
Ancak bu sonuç genel ve kişisel bir emeklilik hesabı değildir.
Özellikle 5510 kapsamındaki gerçek emekli aylığı, kişinin 30 yıllık çalışma hayatındaki prime esas kazançlarının tamamına ve bu kazançların kanunda öngörülen yöntemle güncellenmesine bağlıdır. Dolayısıyla aktif görevde alınan 100.000 TL net maaş, tek başına 33.800 TL emekli aylığı sonucunu doğurmaz.
Bu örneğin amacı, aynı emeklilik matrahı varsayımı altında yalnızca aylık bağlama oranındaki farkın sonuç üzerindeki etkisini somutlaştırmaktır.
6. Aradaki farkın temel nedenleri
1. Aylık bağlama oranındaki farklılık
30 yıllık hizmet bakımından örnek verildiğinde 5434 rejiminde %80, 5510 rejiminde ise %60 oranı ortaya çıkmaktadır.
Bu, 5510 kapsamındaki sigortalının emekli aylığı hesabında daha düşük bir aylık bağlama oranıyla karşı karşıya kalması anlamına gelir.
Ancak nihai aylık farkının yalnızca bu oran üzerinden hesaplanması mümkün değildir.
2. Emeklilik matrahının belirlenme yöntemi
5434 rejiminde emeklilik tarihindeki derece/kademe, ek gösterge ve emeklilik keseneğine esas diğer unsurlar önemli bir rol oynarken, 5510 rejiminde çalışma hayatındaki prime esas kazançların güncellenmiş değerleri aylık hesabının temel unsurlarındandır.
Bu nedenle kariyerinin ilerleyen dönemlerinde gelir seviyesi yükselen bir kamu görevlisinin, 5510 sisteminde geçmişteki daha düşük prime esas kazançlarının da aylık hesabında dikkate alınması söz konusu olmaktadır.
3. Aktif maaş ile emekli aylığı arasındaki ilişkinin farklı olması
Her iki sistemde de aktif görevde elde edilen net maaş ile emekli aylığının birebir aynı olması beklenmez.
Ancak 5434 ve 5510 sistemlerinin emekli aylığını belirleme yöntemleri birbirinden farklı olduğu için, aynı aktif gelir seviyesine ulaşan iki kamu görevlisinin emeklilikte elde edeceği aylık aynı olmak zorunda değildir.
Özellikle 5510 rejiminde prime esas kazanç kapsamına girmeyen ödeme kalemlerinin bulunması, aktif görevdeki toplam net gelir ile emeklilik hesabına esas kazanç arasında fark oluşmasına neden olabilir.
7. Sonuç
2008 yılı Ekim ayı başında değişen emeklilik sistemi, aynı kamu hizmetini yapan memurlar arasında emeklilik döneminde önemli farklılıklar ortaya çıkarmıştır. 30 yıllık hizmet örneğinde aylık bağlama oranının 5434 rejiminde %80, 5510 rejiminde ise %60 olması, bu farklılığın en belirgin unsurlarından biridir.
100.000 TL aktif gelir üzerinden yapılan varsayımsal hesapta, aynı emeklilik matrahı kabul edildiğinde 5434 kapsamındaki aylık yaklaşık 45.100 TL, 5510 kapsamındaki aylık ise yaklaşık 33.800 TL olmaktadır. Aradaki fark yaklaşık 11.300 TL'dir.
Bu yapısal farkın azaltılması için; 5510 kapsamındaki uzun hizmet sürelerinde aylık bağlama oranlarının yeniden değerlendirilmesi, emeklilik matrahının aktif gelirle daha uyumlu hale getirilmesi ve 2008 sonrası kamu görevlileri için kademeli bir dengeleme mekanizması oluşturulması değerlendirilebilir.
Amaç, geçmişte kazanılmış hakları değiştirmek değil; aynı kamu hizmetine uzun yıllar emek veren memurların emeklilik dönemindeki farklılıklarını azaltan, adil, öngörülebilir ve mali açıdan sürdürülebilir bir emeklilik sistemi oluşturmaktır.
Bu nedenle yapılacak düzenlemenin, hem sosyal güvenlik sisteminin aktüeryal dengelerini hem de 2008 sonrası kamu görevlilerinin emeklilik gelirlerindeki yapısal farklılıkları birlikte gözeten kademeli bir geçiş ve dengeleme modeli üzerine kurulması değerlendirilebilir.